¿Qué modelo de responsabilidad penal de la persona jurídica quiere Panamá?(Segunda Entrega) Las razones de su escasa aplicación
22 de Septiembre de 2026
Por: Carlos Barsallo
Abogado
Exclusivo para Contrapeso
En esta segunda parte explico, a mi juicio, las razones de la escasa aplicación en Panamá de la responsabilidad penal a la persona jurídica.
En la primera parte vimos una paradoja: pese a la claridad del artículo 51, las condenas firmes documentadas contra personas jurídicas son excepcionalísimas, mientras el Estado sanciona regularmente organizaciones mediante el derecho administrativo. ¿Por qué ocurre?
El intercambio en el reciente foro sobre el artículo 51 permitió escuchar directamente dos perspectivas particularmente relevantes: la del fiscal que debe activar la norma y la del juez que finalmente debe interpretarla. Surgieron dificultades procesales para hacer comparecer a la persona jurídica y dificultades conceptuales para separar su responsabilidad de la de las personas naturales que actúan por ella. Ambas ayudan a explicar por qué una norma vigente puede tener tan escasa presencia práctica.
El particular caso panameño
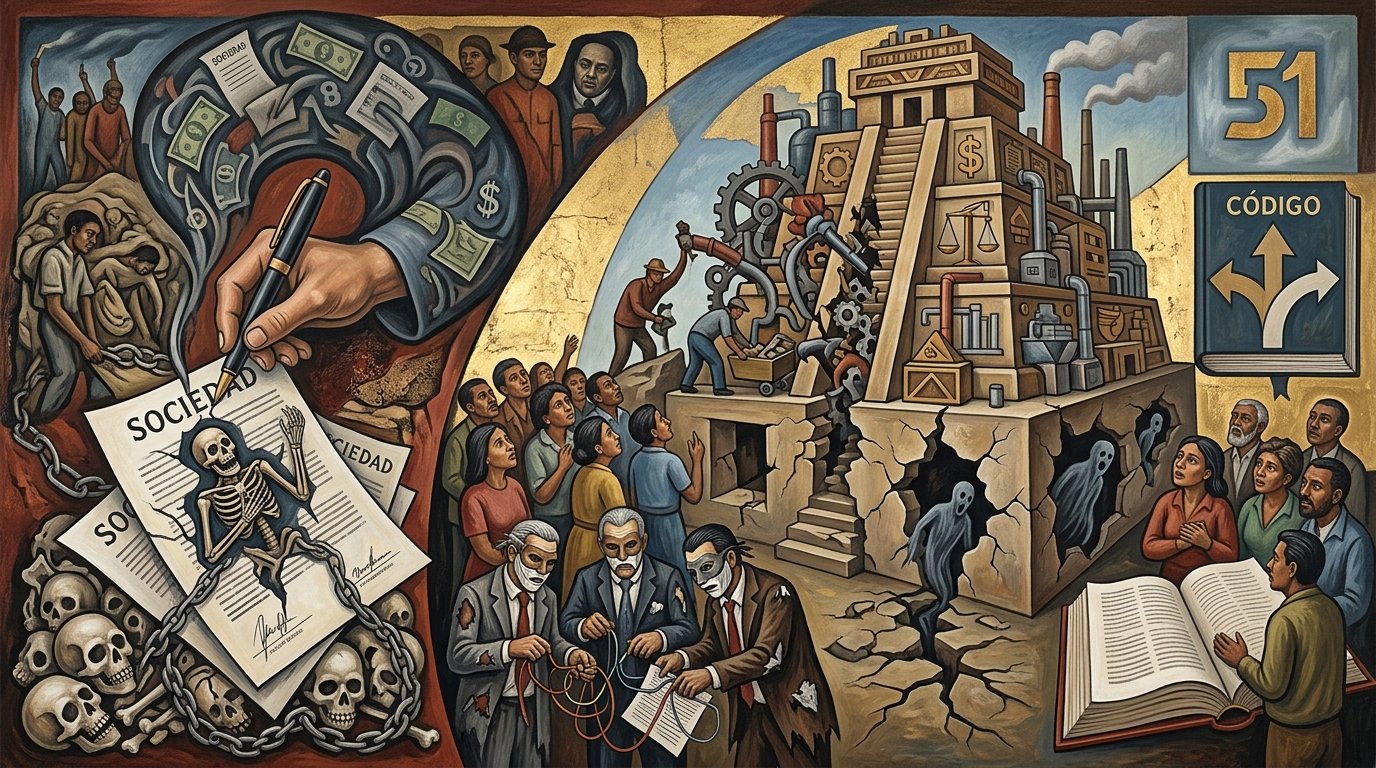
La construcción de Gómez-Jara, Nieto Martín, Silva Sánchez y parte de la doctrina italiana descansa sobre una organización empresarial susceptible de organizarse mejor. Una sociedad panameña de papel no tiene organización. Entonces, ¿qué defecto organizativo puede imputársele?
Panamá presenta así un problema distinto: la instrumentalización originaria de la persona jurídica. La sociedad nunca desarrolló una organización empresarial material susceptible de presentar los defectos organizativos sobre los cuales se construye buena parte de la doctrina comparada.
El artículo 51 distingue crear una sociedad para delinquir o usar una sociedad previamente existente. Son fenómenos distintos. Se trata de modelos completamente diferentes:
a. Gran empresa real mal organizada. Existe una actividad legítima, empleados, dirección, controles, operaciones y organización. Dentro de ella se comete un delito. La pregunta es: ¿falló la organización? Ahí funcionan perfectamente compliance, controles internos, cultura empresarial, supervisión y defecto organizativo.
b. Empresa real de estructura sencilla. La pequeña empresa probablemente nunca tendrá un sofisticado sistema de compliance, pero ello no significa que carezca de organización o de deberes de control. La organización razonablemente exigible deberá guardar proporción con su tamaño, actividad y riesgos. La proporcionalidad del deber de control es clave para no convertir el compliance sofisticado en un requisito imposible para la mayoría de las sociedades panameñas.
c. Persona jurídica instrumental. La sociedad es constituida o utilizada esencialmente como vehículo del delito. Entonces la pregunta cambia: ¿qué sentido tiene exigirle una “buena organización” a una organización cuya propia finalidad es instrumental?
La doctrina española habla mucho de la primera, menos de la segunda y poco o casi nada de la tercera. El legislador panameño parece no haber pensado únicamente en compliance: una sociedad creada exclusivamente para delinquir nunca tendrá programa de cumplimiento, cultura corporativa, canales de denuncia ni controles internos. Será simplemente un instrumento.
El compliance puede ser una pieza importante del análisis; difícilmente puede ser la respuesta para todo el universo de personas jurídicas.
Esta diversidad de realidades societarias pone en tensión cualquier intento de aplicar un único criterio de imputación (el defecto de organización) a todo el universo de personas jurídicas.
Si el artículo 51 se aplica a personas jurídicas, ¿por qué estamos intentando construir un único modelo de responsabilidad para organizaciones que pueden ser radicalmente diferentes entre sí?
¿Puede el defecto de organización convertirse, paradójicamente, en una exigencia adicional que el artículo 51 panameño nunca estableció? El legislador dice: creada o utilizada para cometer delito. Después, una corriente doctrinal añade como criterio de imputación el defecto de organización. Después, el tribunal exige una determinada construcción dogmática del defecto. Y finalmente resulta que prácticamente ninguna sociedad puede ser condenada.
Aparece entonces la pregunta constitucional e institucional: ¿estamos interpretando el artículo 51 o agregándole requisitos? En el caso de las sociedades puramente instrumentales, cabe preguntarse si la imputación debería centrarse en la finalidad de creación o utilización, tal como dice el texto del artículo 51, y no exigir un “defecto de organización” que presupone una organización real. De lo contrario, corremos el riesgo de que una construcción doctrinal comparada termine vaciando de contenido parte de la norma panameña.
Pero aun si resolviéramos la discusión dogmática, quedaría otra pregunta quizá más importante para explicar la escasa aplicación práctica: ¿quién activa realmente la norma?
El ciclo de vida del artículo 51
¿Qué casos nunca llegaron a los tribunales? Si, por razones jurídicas, operativas o institucionales, la responsabilidad penal de las personas jurídicas no llega a ser investigada o imputada sistemáticamente, el artículo 51 pierde eficacia mucho antes de llegar al juez. La primera interpretación operativa del artículo 51 muchas veces no la hace el juez; la hace el fiscal cuando decide si existen elementos para investigar, imputar o acusar a la persona jurídica.
Ese embudo sería la verdadera radiografía del artículo 51. La verdadera radiografía no está en las sentencias publicadas, sino en las carpetas que nunca se abrieron o en las imputaciones que nunca se formularon contra personas jurídicas.
El problema podría no ser que el fiscal decida no perseguir a la persona jurídica. Puede ser que la arquitectura procesal que utiliza para hacerlo lo lleve rápidamente otra vez hacia una persona natural.
Tres actores, tres momentos
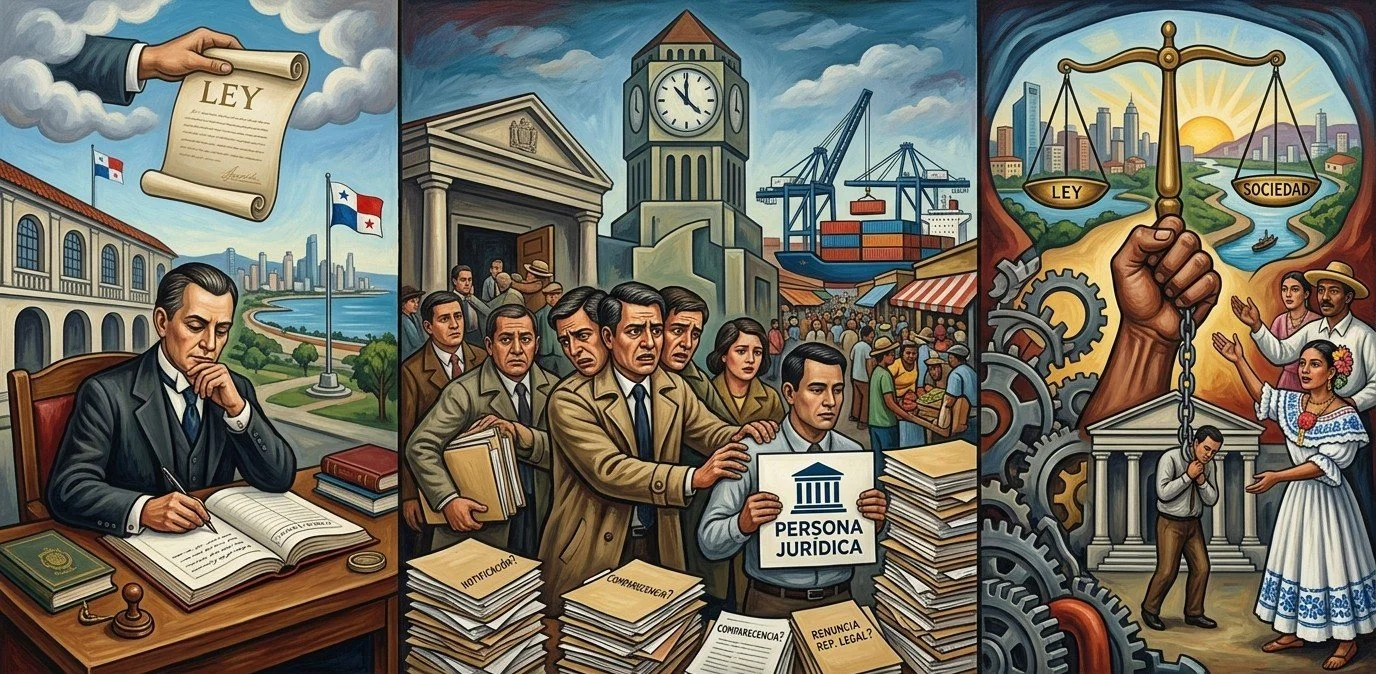
El legislador decidió y escribió la norma.
El fiscal selecciona los casos y decide cuándo activar la responsabilidad de la persona jurídica. El fiscal enfrenta en la realidad panameña problemas operativo-procesales: cómo hacer comparecer a la persona jurídica, a quién notificar, qué ocurre si el representante legal renuncia, cómo continuar el procedimiento. No es primordialmente una objeción dogmática a la responsabilidad penal de la persona jurídica.
La problemática del fiscal se concentra, en buena medida, en la aplicación del artículo 97 del Código Procesal Penal, que trata sobre la persona jurídica imputada.
La norma dispone que:
“Cuando se trate de procesos que involucren a personas jurídicas, la notificación de que la sociedad está siendo investigada y de la aplicación de la sanción respectiva se hará a su presidente o representante legal. El presidente o representante legal de la persona jurídica ejercerá, por cuenta de esta, todos los derechos y garantías que le correspondan a las personas naturales penalmente imputadas, salvo que sea penalmente responsable por el mismo hecho, caso en el cual el juez de garantías le nombrará un defensor técnico.”
La norma permite observar una paradoja: para hacer efectiva procesalmente la responsabilidad autónoma de una persona jurídica, el procedimiento vuelve necesariamente a una persona natural que debe representarla. La cuestión es si esa necesaria representación procesal termina convirtiéndose, en la práctica, en dependencia sustantiva. Conviene recordar que, en todo caso, autonomía de responsabilidad no significa ausencia de conexión humana.
El juez resuelve el caso que recibe e interpreta el alcance de la norma. Allí aparece otro desafío: concebir la responsabilidad de la persona jurídica como jurídicamente diferenciable de la responsabilidad de las personas naturales que actúan por ella, sin desconocer la inevitable conexión fáctica entre ambas.
Entre esos tres momentos puede desaparecer una política criminal entera sin que nadie haya derogado una sola palabra de la ley.
Conclusión
Panamá ya respondió en la ley si una persona jurídica puede responder penalmente. Respondió que sí. La pregunta pendiente es por qué fiscales, jueces y abogados encuentran tan pocas ocasiones para hacer efectiva esa decisión.
El problema no es exclusivamente cultural ni exclusivamente normativo. Las reglas procesales, las construcciones dogmáticas y la cultura jurídica se retroalimentan. Las dificultades procesales y conceptuales expresadas por quienes deben aplicar la norma en la práctica confirman que el problema es multidimensional.
Quizá el verdadero estado del artículo 51 no se mida por lo que dice el Código Penal, sino por aquello que nunca llega a los tribunales. Si después de años de vigencia contamos las condenas con los dedos de una mano, no estamos solamente frente a una curiosidad jurisprudencial. Estamos frente a un dato institucional que exige explicación.
La pregunta entonces cambia: no es qué dice el artículo 51. Es qué modelo de responsabilidad penal de la persona jurídica quiere realmente Panamá.
Responder esa pregunta exige examinar nuestros protocolos de investigación, pero sobre todo una reflexión colectiva sobre si realmente queremos, y estamos dispuestos a aplicar, un modelo de responsabilidad penal organizacional, o si preferimos seguir resolviendo el control del poder económico casi exclusivamente por la vía administrativa.
 Compartir en WhatsApp
Más de Desde el margen